
Georgette Delgado: Salir de Deudas No es Solo Pagar Menos, es Aprender a No Volver al Mismo Ciclo
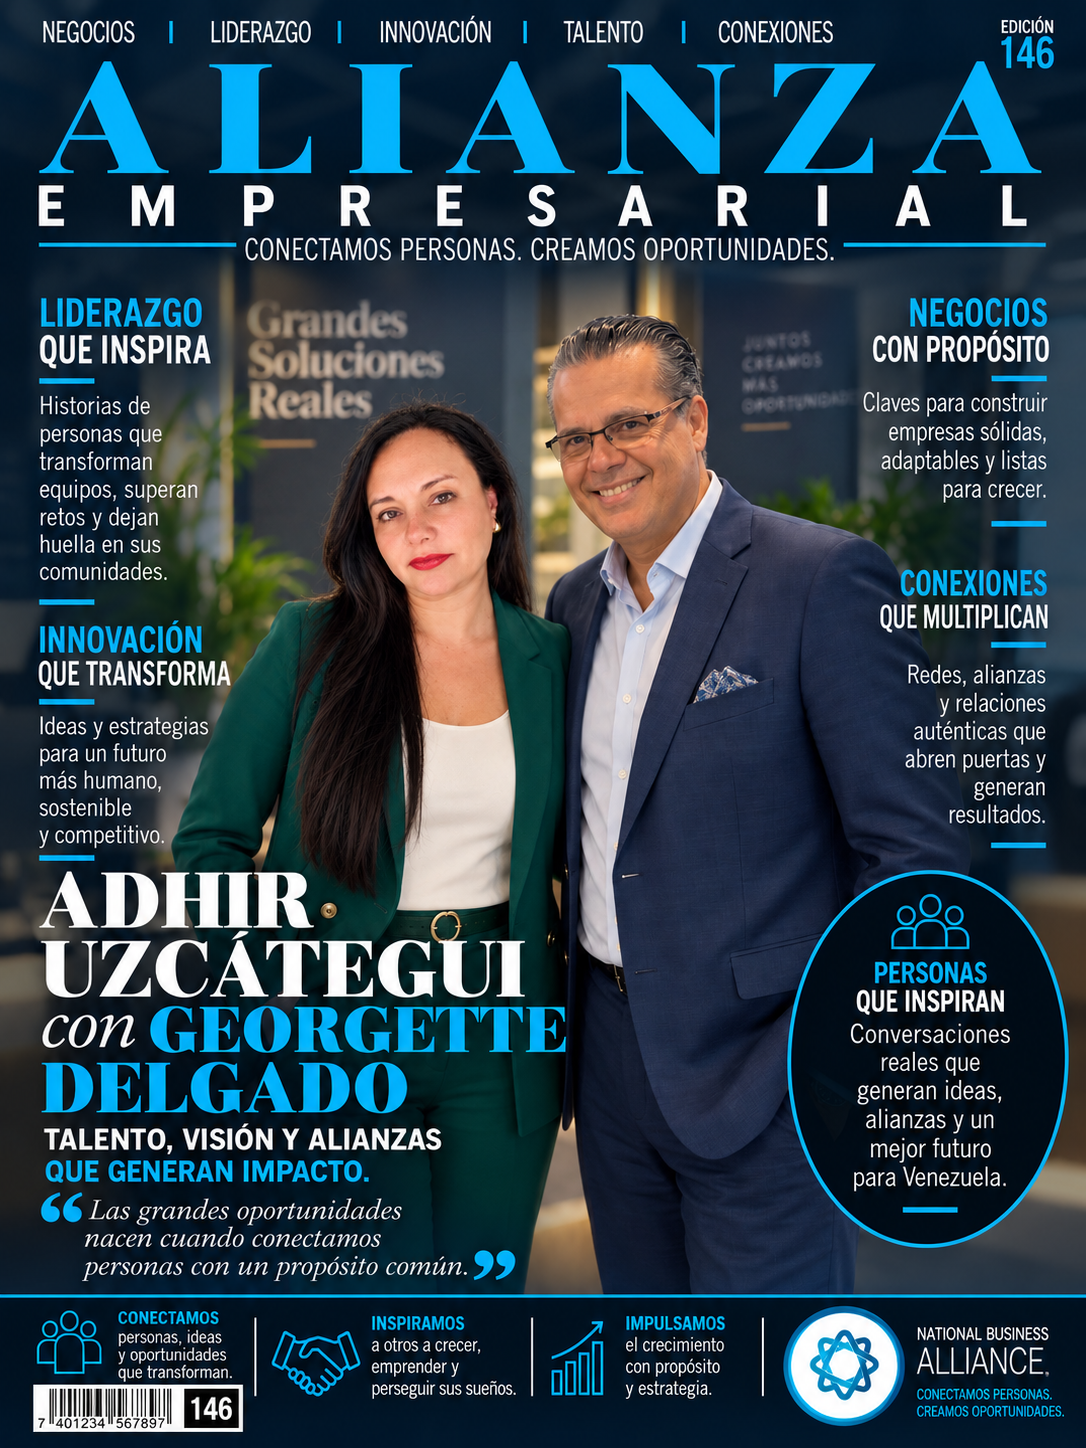
Georgette Delgado: Salir de Deudas No es Solo Pagar Menos, es Aprender a No Volver al Mismo Ciclo
Desde @goodbyedebts_, Georgette Delgado trabaja con personas que buscan reorganizar situaciones de endeudamiento mediante estrategias de resolución y negociación. Su propuesta incorpora un componente que considera esencial: después de enfrentar la deuda, hay que entender las decisiones que llevaron hasta ella para reducir el riesgo de repetir la historia.
Pagar todos los meses no necesariamente significa que una deuda esté disminuyendo al ritmo que imaginamos.
Intereses, cargos, condiciones contractuales y la manera en que se distribuye cada pago pueden hacer que una persona permanezca durante años cumpliendo con sus obligaciones mientras observa muy poco movimiento en el balance.
Para Georgette Delgado, de @goodbyedebts_, ese es precisamente el momento en el que hay que dejar de mirar únicamente la mensualidad y comenzar a analizar la estructura completa de la deuda.
El problema de pagar sin entender
Georgette comparte el caso de una persona con aproximadamente $20,000 en deuda que, según relata, había realizado pagos de unos $500 mensuales durante un año.
Eso representaba alrededor de $6,000 desembolsados.
Sin embargo, al comparar la información disponible de un año con la del siguiente, afirma que la reducción observada en el balance era considerablemente menor de lo que aquella persona esperaba.
Más allá de ese caso particular, la historia plantea una pregunta que cualquier consumidor endeudado debería hacerse:
¿Cuánto de lo que pago está reduciendo realmente el principal y cuánto corresponde a intereses y otros cargos?
Conocer esa respuesta puede cambiar por completo la manera de evaluar una deuda.
Negociar no significa que todas las deudas desaparezcan bajo las mismas condiciones
El trabajo que describe Georgette se enfoca en diseñar estrategias para personas que enfrentan determinadas deudas y, cuando corresponde, negociar con acreedores con el objetivo de alcanzar una resolución.
Ella explica que, en algunos casos atendidos por su compañía, clientes que llevaban años realizando pagos pudieron estructurar planes para resolver sus obligaciones en períodos más definidos.
“Muchas veces podemos mostrarle a una persona que lleva años pagando y no ha avanzado como esperaba. Lo primero es que pueda ver su situación y entender qué alternativas tiene.” — Georgette Delgado
Pero existe una distinción importante: un programa de resolución de deudas no produce automáticamente el mismo resultado para todas las personas.
El tiempo, monto final, ahorro potencial y pago mensual dependen de factores como el tipo de deuda, acreedores, balances, capacidad financiera, acuerdos alcanzados y honorarios del programa.
Por eso, expresiones como “pagar lo mismo y quedar en cero deudas” deben entenderse como un posible escenario dentro de determinados planes, no como una garantía universal.
Más de 2,000 casos, según su experiencia
Georgette afirma haber trabajado con más de 2,000 personas a lo largo de su trayectoria.
Para ella, la satisfacción no termina cuando se resuelve una obligación.
Está en observar qué ocurre después con el dinero que anteriormente estaba comprometido mensualmente con las deudas.
Ese capital puede entonces incorporarse a nuevas prioridades: ahorro, emergencias, objetivos familiares u otras decisiones productivas.
Sin embargo, aparece inmediatamente otro desafío.
¿Qué evita que la persona vuelva a endeudarse?
La segunda fase: educación después de la deuda
Este es uno de los elementos que Georgette considera diferenciadores dentro de su propuesta.
Según explica, después de completar el proceso de resolución, sus clientes pueden entrar en una segunda etapa enfocada en aprender qué comportamientos financieros conviene adoptar y cuáles pueden conducir nuevamente a una situación problemática.
Ese componente transforma el enfoque.
Porque resolver una deuda atiende una consecuencia.
Desarrollar mejores hábitos financieros intenta trabajar sobre lo que ocurre después.
“No solamente queremos que la persona salga de las deudas. Después entra en una segunda fase donde la instruimos sobre qué hacer y qué no hacer para tratar de evitar volver a caer en esa situación.” — Georgette Delgado
Información antes de tomar una decisión
Desde @goodbyedebts_, Georgette también utiliza contenido educativo para explicar diferentes situaciones relacionadas con endeudamiento.
Y esa educación resulta especialmente relevante en una industria donde las decisiones pueden tener consecuencias importantes.
Antes de entrar en cualquier programa de debt settlement o resolución de deudas, el consumidor necesita conocer exactamente qué sucederá con sus cuentas, cuánto pagará en honorarios, qué obligaciones seguirá teniendo y cuáles son los posibles efectos sobre su crédito, impuestos y relación con los acreedores.
Una estrategia adecuada para una persona puede no serlo para otra.
Georgette Delgado: convertir el “cero deudas” en un nuevo punto de partida
La propuesta de Georgette Delgado contiene una idea empresarial y financiera que merece atención:
salir de una deuda no debería significar simplemente terminar de pagarla.
Debería producir conocimiento.
Entender cómo funcionan los intereses.
Leer las condiciones.
Conocer el costo real del crédito.
Crear reservas.
Y aprender a diferenciar entre capacidad de compra y capacidad de endeudamiento.
Porque alcanzar un balance de cero puede representar un alivio.
Pero el verdadero cambio ocurre cuando ese cero no se convierte nuevamente en el comienzo del mismo ciclo.
Nota editorial: la resolución o negociación de deudas puede implicar riesgos y no garantiza una reducción determinada, un plazo específico ni que todos los acreedores acepten negociar. Dependiendo del método utilizado, pueden existir efectos sobre el historial crediticio, cargos, intereses, acciones de cobro y posibles consecuencias fiscales. Antes de contratar un programa, es recomendable revisar por escrito sus honorarios, condiciones, riesgos y alternativas —incluyendo asesoría crediticia, negociación directa u otras opciones aplicables— y buscar orientación profesional cuando corresponda.