
Lilian Arvelo: De Vivir una Crisis Financiera a Educar Familias sobre Protección y Seguros de Vida
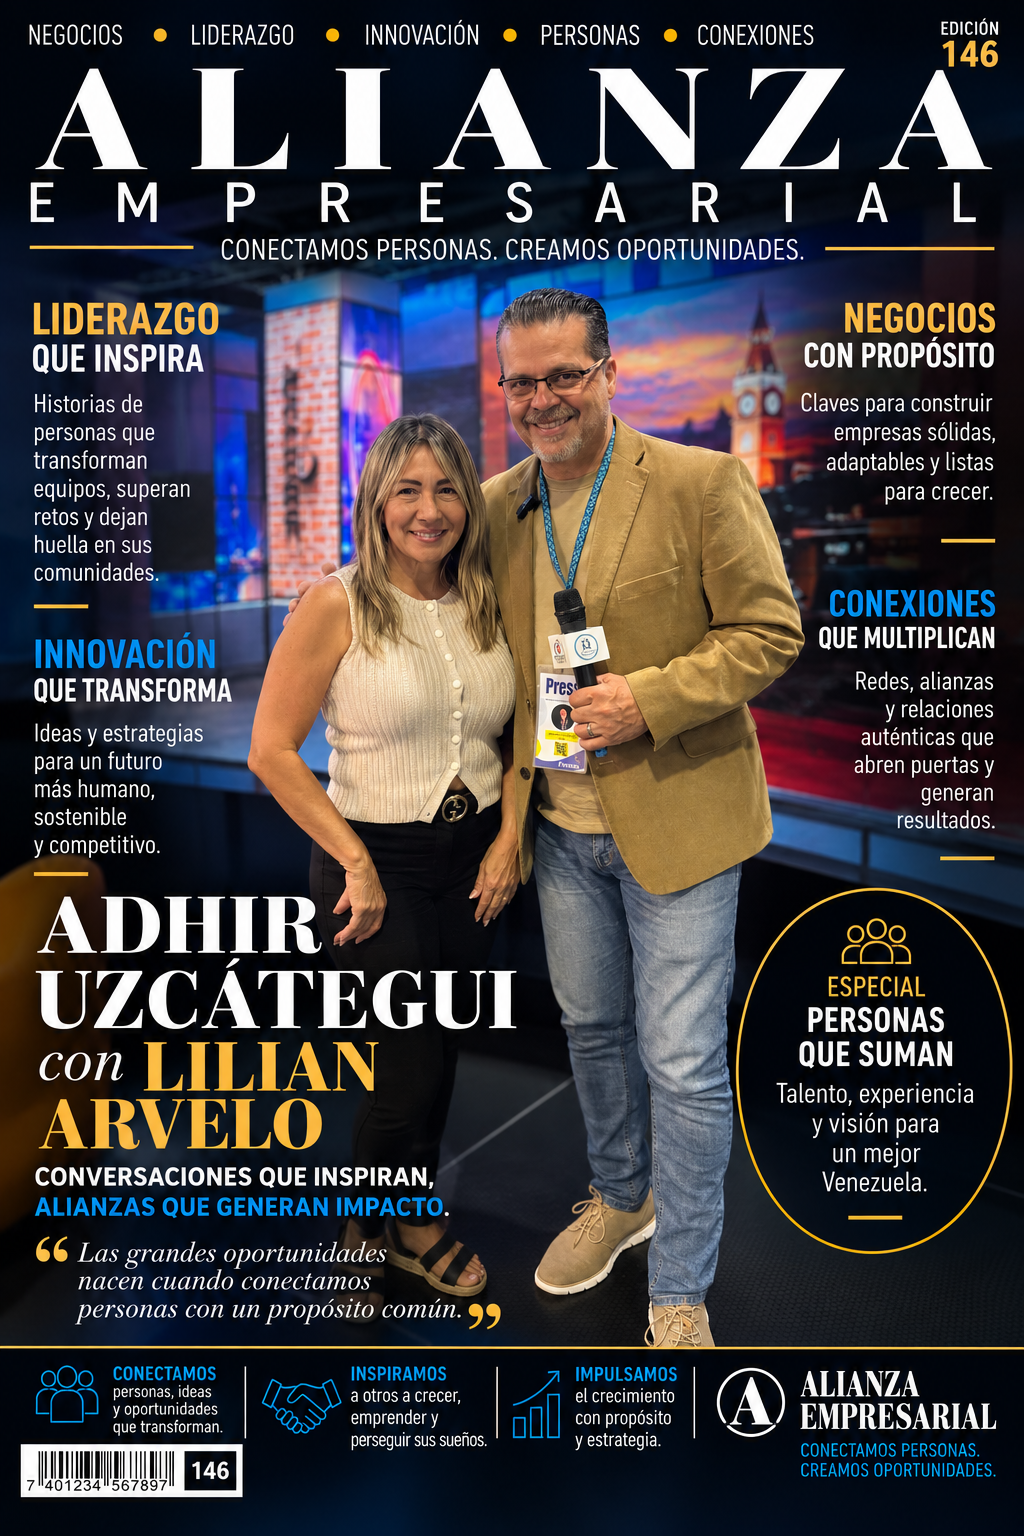
Lilian Arvelo: De Vivir una Crisis Financiera a Educar Familias sobre Protección y Seguros de Vida
Desde @lilianarvelo, Lilian Arvelo convirtió una experiencia personal durante la crisis financiera de 2008 en una nueva forma de entender los seguros: no solamente como una herramienta asociada al fallecimiento, sino como parte de una estrategia de protección familiar que debe conocerse antes de necesitarla.
Para Lilian Arvelo, hablar de seguros no comenzó como una profesión.
Comenzó como una experiencia personal.
Venezolana, originaria de Charallave, estado Miranda, llegó a Estados Unidos en 1998 y ha desarrollado su vida en Miami durante más de tres décadas. En aquel momento era madre soltera de una niña pequeña y, como muchas personas recién llegadas al país, todavía no comprendía completamente el funcionamiento del sistema financiero y asegurador estadounidense.
Fue entonces cuando alguien le presentó una póliza de vida de tipo Indexed Universal Life, conocida como IUL.
Lilian reconoce que en ese momento no dominaba todos sus detalles.
Pero tomó la decisión de contratarla pensando principalmente en el futuro de su hija.
Años después, aquella decisión adquiriría un significado completamente diferente.
Cuando una póliza dejó de ser teoría
En 2008, Estados Unidos atravesaba una profunda crisis financiera.
Lilian recuerda que su negocio comenzó a producir menos, su esposo perdió el empleo y las obligaciones familiares continuaban acumulándose.
La vivienda que había adquirido por aproximadamente $279,000 sufrió una fuerte caída en su valor de mercado.
Mientras los ingresos disminuían, el mortgage seguía llegando.
La situación llegó a un punto crítico.
Entonces recordó la póliza que había contratado años antes.
“Yo no lo aprendí porque alguien me lo contó. Lo viví. En un momento difícil pude recurrir al valor que había acumulado mi póliza.” — Lilian Arvelo
Según relata, contactó a la aseguradora y pudo acceder a parte del cash value acumulado para atender obligaciones relacionadas con su vivienda.
Para ella, ese episodio transformó completamente su percepción del seguro de vida.
Dejó de verlo únicamente como un beneficio que recibirían otros después del fallecimiento del asegurado.
Comenzó a entenderlo como una herramienta financiera que, dependiendo del tipo de póliza, sus condiciones y la forma en que se utilice, puede incorporar componentes de valor en efectivo accesibles durante la vida.
De cliente a educadora
Esa experiencia personal terminó convirtiéndose en uno de los pilares de su trabajo actual.
Lilian decidió entrar en el sector asegurador porque comprendió algo que considera fundamental:
muchas familias adquieren productos financieros sin entender realmente cómo funcionan.
Ella misma había estado en esa posición.
Hoy busca desarrollar una conversación diferente.
Antes de hablar de una póliza, considera necesario hablar de objetivos.
Protección familiar.
Dependientes económicos.
Planificación de largo plazo.
Capacidad de pago.
Y expectativas reales.
Porque un seguro de vida no debería adquirirse únicamente porque alguien promete acumulación de dinero o beneficios futuros.
Debe entenderse dentro de una estrategia financiera más amplia.
La importancia de explicar el IUL sin convertirlo en una promesa
Las pólizas IUL combinan un componente de seguro de vida permanente con una cuenta de valor en efectivo cuyo crecimiento puede estar vinculado, bajo determinadas reglas, al desempeño de un índice financiero.
Pero eso no significa que sean apropiadas para todas las personas.
Tienen costos internos.
Condiciones contractuales.
Límites de participación.
Posibles cargos.
Requisitos de financiamiento.
Y consecuencias si la póliza no se mantiene correctamente.
Por eso, la historia de Lilian resulta especialmente poderosa cuando se interpreta como lo que realmente es:
una experiencia personal, no una garantía universal.
En su caso, el valor acumulado terminó siendo útil durante una etapa complicada.
Para otra familia, el resultado dependerá del producto específico, el tiempo que haya estado vigente, las aportaciones realizadas, los costos y la manera en que se acceda al dinero.
Protección antes que improvisación
Uno de los mensajes centrales que Lilian intenta transmitir es que la planificación financiera funciona mejor cuando comienza antes de una crisis.
Cuando alguien pierde un empleo, enfrenta una emergencia familiar o atraviesa una reducción importante de ingresos, las opciones suelen reducirse.
Por eso considera que desarrollar una cultura de protección es particularmente importante dentro de la comunidad latina.
No desde el miedo.
Desde la educación.
“En Estados Unidos aprendí que el seguro puede ser una herramienta de protección para la familia. Lo importante es entender lo que estás contratando.” — Lilian Arvelo
Una historia que comenzó como madre y evolucionó hacia una misión profesional
Existe además una dimensión humana detrás de esta trayectoria.
Cuando Lilian contrató aquella póliza en 1998, lo hizo pensando en su hija.
Era madre soltera.
Estaba comenzando una nueva vida en Estados Unidos.
Y todavía estaba aprendiendo cómo funcionaban muchas de las herramientas financieras disponibles en el país.
Décadas después, esa misma experiencia se ha convertido en parte de la conversación que mantiene con otras familias.
Su credibilidad no surge de presentar el seguro como una solución perfecta.
Surge de poder decir:
“Yo también tuve que aprender.”
Lilian Arvelo: convertir experiencia en educación financiera
Desde @lilianarvelo, Lilian representa una evolución interesante dentro de la industria aseguradora.
Primero fue cliente.
Después fue usuaria de una póliza durante una de las etapas financieras más difíciles de su vida.
Y posteriormente decidió convertir ese aprendizaje en una actividad profesional enfocada en educar.
Su visión parte de una idea sencilla:
las familias no deberían esperar a que llegue una emergencia para comenzar a comprender cómo funcionan sus herramientas de protección.
Porque la verdadera utilidad de un seguro no está solamente en poseer una póliza.
Está en saber exactamente qué tienes, qué cubre, cuánto cuesta, qué condiciones existen y cómo encaja dentro de tu estrategia familiar y financiera.
Y esa diferencia —entre comprar por impulso y decidir con conocimiento— es precisamente el espacio en el que Lilian Arvelo está construyendo su propuesta profesional.
Nota editorial: las pólizas Indexed Universal Life (IUL) son productos de seguro complejos. El acceso al valor en efectivo puede realizarse mediante retiros o préstamos sujetos a las condiciones de cada contrato y puede reducir el valor disponible y el beneficio por fallecimiento. El tratamiento fiscal depende de la estructura y mantenimiento de la póliza y de la legislación aplicable; expresiones como “libre de impuestos” no deben interpretarse como una garantía general. Antes de adquirir, financiar o retirar fondos de una póliza, es recomendable revisar las ilustraciones, costos, riesgos y consecuencias con profesionales debidamente autorizados y, cuando corresponda, asesores fiscales o financieros calificados.